土地财政,是中国过去二十年经济驱动的核心引擎。
但现在,土地财政已经正式出现了终结的信号:今年1-8月,国有土地使用权出让收入13753亿元,同比下降28.6%。
过去的土地财政是指:地方政府通过出让土地使用权获得收入,再通过城投平台、基础设施投资、房地产链条把土地价值转化为城市扩张、公共服务和债务信用。
很多人把土地财政叫做“卖地”,其实是太简单化了。
真实的土地财政,是一整套以土地为抵押,依托于城市化为驱动力,同时靠房地产作为信用循环载体的财政金融机制。
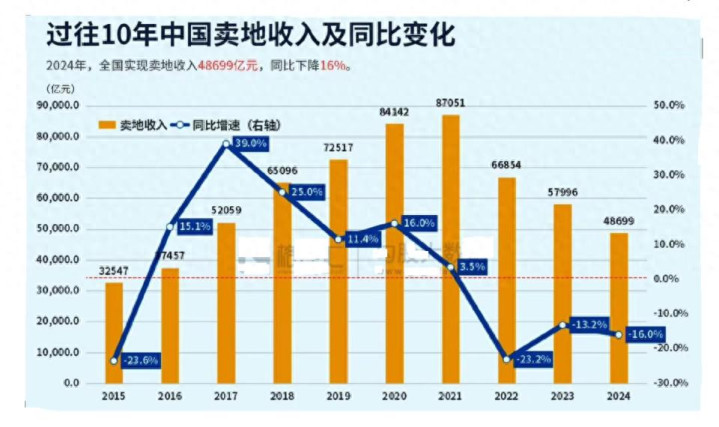
土地财政给过去二十多年的高速发展期所带来的地方资金来源作用,是无可替代的。
但现在,这套机制正在退场,甚至可以说已经退场。国有土地使用权出让收入13753亿元,同比下降28.6%,是一个再强烈不过的信号。
城镇化速度放缓之后,中国的居民住房需求已经发生重大变化,渴望进城买第一套房的主力军已经大幅减少,逐渐变成以改善型住房、存量房占更大比例。
今年1-8月的房地产数据中,存量房销售的逆势坚挺正说明了这一点:重点20城二手住房成交规模是新房住宅成交规模的1.59倍,1-8月累计成交是新房住宅的1.33倍。二手房市场的活跃度明显大于新房市场。
这带来的,是地方过去所谓“卖地收入”的直线下滑。
但是从土地财政角度来看,并不是“没地卖了”那么简单,而是过去那种“地越值钱、城越能建、债越能借”的信用扩张循环,一去不复返了。
所有人都在问:土地财政退场,要靠什么财政模式来接替它呢?
现实是,虽然各种尝试很多,但目前还没有一个同样体量的新财政机制,能够立刻顶上代替土地财政过去的地位。
“股权财政”,是近几年喊得最凶的一个财政模式。
也就是说,“持股”将成为地方政府的新财政来源。地方国资平台通过持有优质企业的股权,可以分享产业成长的红利。
这个方向当然是好的,尤其是在当下产业升级、尤其是制造业升级的情况下,确实是可见的地方财政未来。
但这个模式,目前还接不住土地财政留下的巨大缺口。在未来能否接得住,也需要打上一个问号。
因为它考验的,是更多的“细活”。
一、股权财政之所以接不住,因为它天然绑定在企业的经营与波动之中
股权财政属于“看上去很美”:既然在过去土地可以变成财政来源,那么接下来地方持有的企业股权成为财源,不是顺理成章吗?
问题在于,尽管两个财政模式看起来是“白猫黑猫都能抓老鼠”,但本质上很不一样。
土地财政,说到底依赖的是稀缺性和垄断性。
城市土地供给只能由掌握土地的地方政府主导,而土地价值又和基础设施、公共服务、城市化扩张高度绑定,这些发展事务都由地方政府主导,因此地方政府在其中的控制力极强。
也就是说,土地财政之下,地方政府就是“董事长兼CEO”。
但在股权财政之下,情况可没有那么简单。
股权财政没有土地财政的那种垄断性,而是绑定在企业的价值上。企业的价值又跟市场竞争、技术迭代之类的经营性因素高度相关。
因此,地方政府在股权收益当中的控制力是远不如土地财政的。
因为和企业经营相关,股权收益又具有高度的不确定性。地方政府在企业的分红,要靠企业的盈利,股价波动也会受到受市场情绪影响。行业还有周期性,周期顺的时候地方政府跟着拿巨大的红利,就像合肥在长鑫科技一家企业的上市中就赚到了一个新的合肥GDP,但到了周期不顺的时候,还得死扛。
土地收入相对要稳定许多,因为土地的规模、价格、出让时间都是高度可控的。
相比之下,股权收益的波动性要大很多。
二、股权财政本身就包含诸多内在矛盾
地方国资持股,存在一个现实的问题:地方国资持有的资产,往往质量参差不齐。
在过去,土地在绝大部分地方都是“好资产”。不管你是沿海发达地区,还是内地小城市,甚至内地县城,土地都是“香饽饽”,因为房子在哪都不愁卖。
但企业股权并非都是“好资产”,而是参差不齐。
一些城投类资产收益普遍偏低,而一些产业类资产又面临着转型的压力。真正能够持续稳定分红的优质股权,其实是不那么容易获得的。
还是合肥的例子,尽管合肥是股权财政做得最成功的城市,但在前期还是承受了巨大的风险——京东方、长鑫这些企业,早期进入合肥的时候都处于亏损状态。
股权财政还有一个关键性的角色冲突。
过去的土地财政,地方政府是唯一的主导,房地产企业只是其中的一环。
但在股权财政当中,这套模式是不能复制的。地方政府既是市场监管方,也是公共服务的提供者,再作为企业股东就很容易出现干预企业的问题。
如果财政压力大了,地方政府会不会因为自己的利益干预企业经营?会不会为了短期收益要求高分红,从而阻碍长期投资?还有可能让本来应当退出的低效资产继续维持。
“财政干预市场”必须要在股权财政的结构中,进行法制化、制度化的规避,否则就会形成一大堆新的问题。
这就需要更严格的治理边界、更专业的资产管理能力和更透明的收益分配机制,对于基于法制的市场化是新的一重考验。
三、戒掉“财政瘾”,才是地方财政的真正出路
无论是土地财政还是股权财政,都基于一种“财政上瘾”:总想要找到一种现成的资产型收入,能够快速、大规模地填补财政缺口。
但地方财政的根本问题并不是找到更好的财源,而是机制问题:与国家新的发展阶段能够匹配的财政专业能力。
说白了,“财政瘾”的心理机制,还是想要追逐一次性的资产收益,是一种“走捷径”的旧思维。
但地方的发展和财政长久之道,还是要基于营商环境、产业培育,以及公共服务的效率和对人口的吸引力上。
土地财政退场,让过去那种“财政很容易”的错觉变成了一种失落——似乎没了土地财政就没办法了。
现在,恰好是需要控制地方债务,同时做好细活、培育未来的时间窗口。
股权财政尽管尚未接棒,也不等于这条路走不通,反而是大有可为的。沿海发达地区和内地大城市可以像合肥一样发展高新产业的股权财政,内地小地方则可以多做做农业产业化、文旅等产业的股权。
但千万要避免的,是用旧思维去寻找新替代品。
过去地方依赖土地,习惯了那种简单直接、见效快的模式;如果未来还想继续找到这么简单的股权财政来源,本身就是一种不切实际的陈旧思维惯性。
土地财政的退场,其实是一件好事。
未来接棒地方财政的新载体,不应当是“XX财政”的某种概念,而是更透明的财政制度和专业的资产管理能力,同时要具备坚实的产业基础和优良的营商环境。
地方财政必须走出对单一资产的依赖,“戒瘾”之后进入更健康、持久的财政模式。
伯乐配资提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯